
Break-even point / point mort
Sur cette page
Savez-vous combien vendre en plus après une baisse de prix ?
Planifions un échangeDécouvrir notre diagnostic prixLe point mort (break-even point) est le volume de ventes à partir duquel une activité couvre tous ses coûts, fixes et variables, sans bénéfice ni perte. En dessous, l'activité est déficitaire ; au-dessus, chaque unité supplémentaire contribue directement à la marge. Formule : coûts fixes ÷ marge contributive unitaire.
L'essentiel
- Le point mort traduit une décision de prix en volume minimal à vendre, ce qu'aucun taux de marge n'indique à lui seul.
- On le calcule une fois, puis on baisse le prix sans vérifier le volume supplémentaire que cette baisse exige.
- Il répond avant de signer : cette baisse, cette promotion ou ce lancement restent-ils rentables au volume espéré ?
Le point mort expliqué en 1 minute
Lire la transcription de la vidéo
Vous baissez un prix pour vendre plus. Bonne idée ?
Peut-être... Mais combien de produits en plus faudra-t-il vendre, juste pour ne rien perdre ?
La réponse, c'est le point mort : le volume de ventes qui couvre tous les coûts. Ni perte, ni bénéfice.
Le calcul : coûts fixes, divisés par la marge contributive unitaire. Ce que rapporte chaque produit, une fois payés ses coûts variables.
Exemple : une gamme de cosmétiques lancée avec deux cent cinquante mille euros de coûts fixes. Vendu vingt-huit euros, chaque produit en coûte huit : vingt euros de marge.
Point mort : douze mille cinq cents unités.
Et à vingt-quatre euros ? La marge tombe à seize euros, et le point mort grimpe à plus de quinze mille six cents unités.
Quatre euros de remise, plus de trois mille ventes à trouver !
Le piège ? Un seul point mort pour tous les canaux.
En ligne, livraison et retours coûtent plus cher : un produit rentable en magasin peut perdre de l'argent sur le site !
Avec Booper, l'impact d'une baisse de prix sur votre seuil de rentabilité se simule avant la décision, référence par référence.
Le point mort : les ventes à atteindre avant le premier euro gagné. À retenir !
En 6 questions
Le volume plancher qui couvre coûts fixes et variables.
Équipes pricing, contrôle de gestion, chefs de produit.
Avant un lancement, une baisse de prix ou une promotion.
Par produit, catégorie ou projet.
Savoir si une décision de prix reste rentable.
Coûts fixes ÷ marge contributive unitaire.
Pourquoi le point mort éclaire les décisions de prix
Parce qu'il dit combien il faut vendre pour qu'un prix, une promotion ou un lancement ne fasse pas perdre d'argent.
- Connaître le volume plancher sous lequel une référence détruit de la valeur dans l'assortiment.
- Évaluer la marge de manœuvre tarifaire : un produit bien au-dessus de son point mort supporte des promotions plus agressives.
- Calibrer un lancement : le volume minimum à atteindre dans les six premiers mois.
Exemple concret : 12 500 unités pour amortir un lancement
Avec 250 000 € de coûts fixes et 20 € de marge contributive par unité, le point mort est de 12 500 unités.
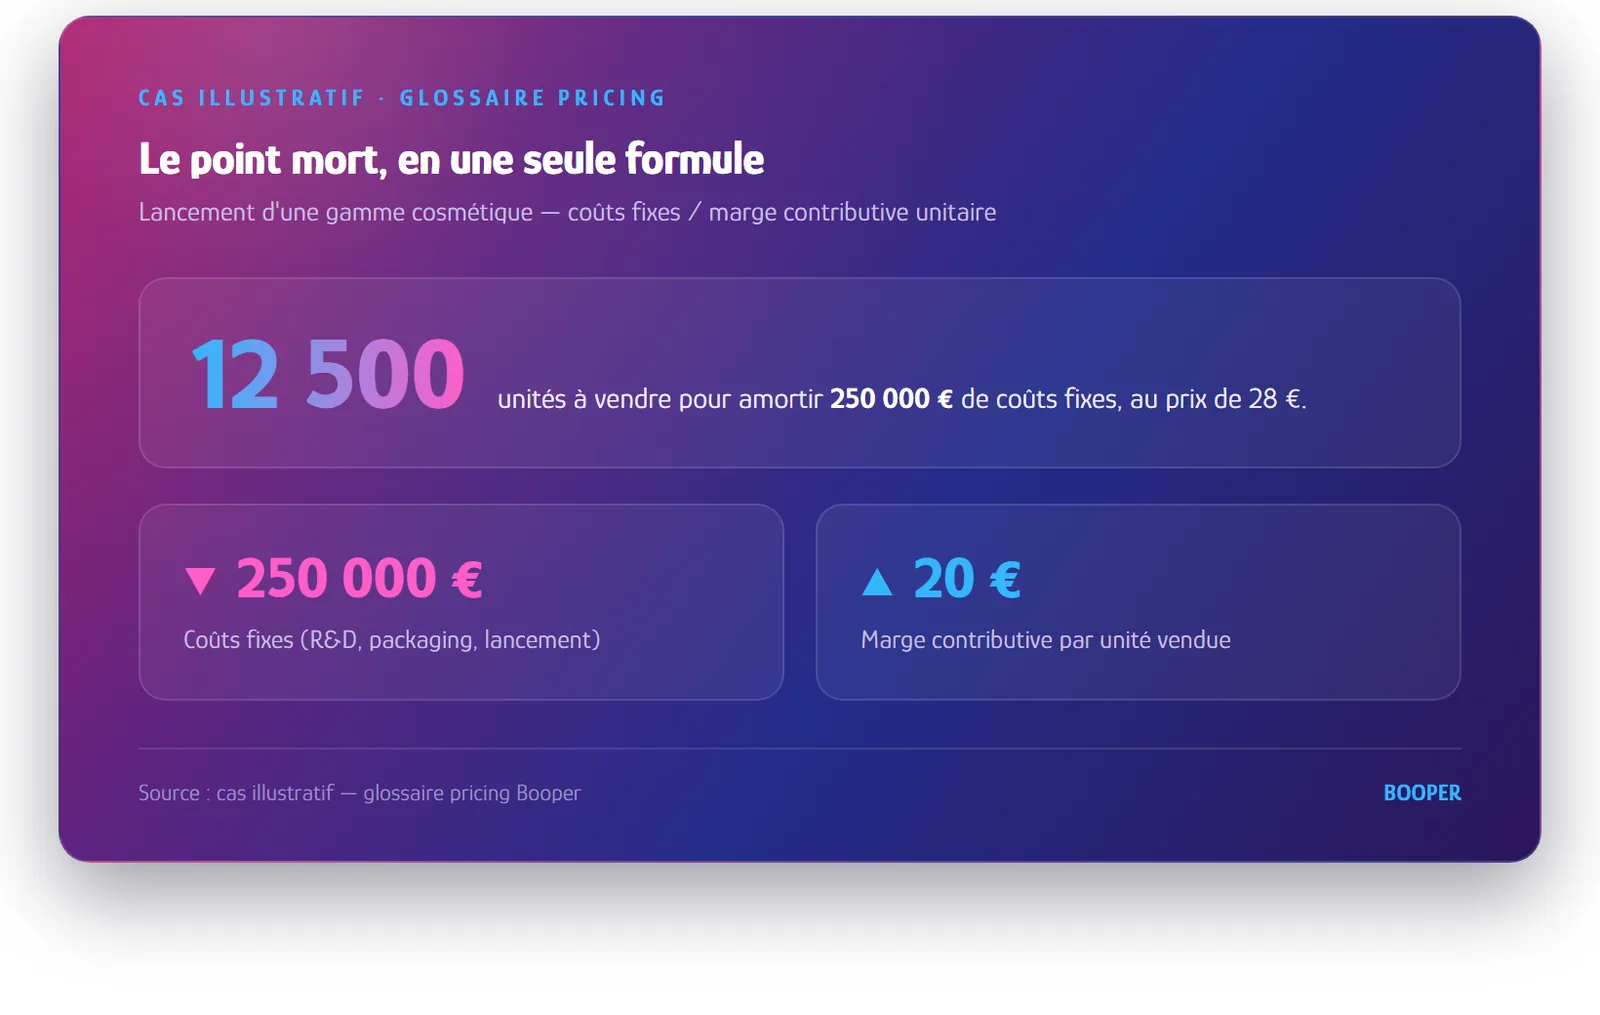
Un fabricant de cosmétiques lance une gamme avec 250 000 € de coûts fixes (R&D, packaging, marketing) et un coût variable unitaire de 8 €. Vendu 28 €, chaque produit dégage 20 € de marge contributive. Au-delà de 12 500 unités, chaque vente rapporte 20 € de marge nette.
Comment calculer le point mort ?
Deux formules, en volume ou en chiffre d'affaires, à recalculer à chaque changement de prix, de coût ou de mix.
| Point mort | Formule |
|---|---|
| En volume | Coûts fixes ÷ marge contributive unitaire |
| En chiffre d'affaires | Coûts fixes ÷ taux de marge contributive |
La précision dépend de la séparation entre coûts fixes (loyers, salaires, structure) et coûts variables (matières, transport unitaire). Notre diagnostic prix mesure l'effet d'une variation de prix sur le seuil de rentabilité, référence par référence ; notre logiciel d'optimisation des prix le simule avant chaque décision.
Les 3 erreurs à éviter avec le point mort
Mauvaise marge de référence, saisonnalité ignorée et calcul jamais mis à jour.
- Confondre marge brute et marge contributive : le point mort se calcule sur la marge après coûts variables uniquement.
- Ignorer la saisonnalité : un point mort annualisé peut masquer un déficit cumulé qui menace la trésorerie.
- Ne pas réactualiser : un coût d'achat en hausse de 12 % décale le point mort de 12 % en volume.
Le seuil de rentabilité fait partie des indicateurs essentiels à piloter en pricing, aux côtés de la marge et de l'écart de prix.
Questions fréquentes
Les réponses courtes aux questions les plus posées sur le point mort.
Qu'est-ce que le point mort (break-even point) ?
Le point mort, ou break-even point, est le volume de vente à partir duquel une activité, un produit ou un projet couvre l'intégralité de ses coûts (fixes et variables) sans dégager de bénéfice ni de perte. En dessous du point mort, l'activité est déficitaire.
Quelle est la différence entre point mort et seuil de rentabilité ?
Les deux notions sont liées mais ne mesurent pas la même chose. Le seuil de rentabilité est un montant : le chiffre d'affaires à atteindre pour couvrir toutes les charges, fixes et variables. Le point mort est une date : le moment où ce seuil est atteint, souvent exprimé en jours ou en mois après le début de l'exercice. Une activité qui atteint son seuil fin septembre a son point mort à neuf mois et ne gagne de l'argent que sur le dernier trimestre.
Pourquoi le point mort est-il important en pricing ?
Parce qu'il dit si une décision tarifaire reste viable. Une baisse de prix réduit la marge unitaire : pour garder le même résultat, elle doit générer assez de volume supplémentaire pour compenser. Le calcul du point mort donne ce volume avant la décision, et non après. À l'inverse, il permet de vérifier qu'une hausse de prix ne fera pas tomber les ventes sous le niveau qui couvre les coûts. Il transforme une intuition commerciale en seuil chiffré, discutable entre achats, pricing et finance.
Comment améliorer son point mort ?
En jouant sur plusieurs leviers, à combiner plutôt qu'à actionner isolément : augmenter les prix quand le marché le permet, améliorer la marge brute, notamment par les conditions d'achat, réduire les coûts fixes ou augmenter les volumes. Ces leviers interagissent. Une hausse de prix fait reculer les volumes, une baisse les relève mais rogne la marge. L'idéal est de les arbitrer par simulation, en mesurant l'effet de chaque scénario sur le résultat avant de toucher aux étiquettes.
Peut-on calculer un point mort par produit ?
Oui, et c'est souvent plus parlant qu'un point mort global. On peut le calculer par produit, par catégorie ou par projet, à condition de répartir correctement les coûts fixes qui s'y rattachent. C'est particulièrement utile pour un lancement, où il indique le volume à atteindre pour amortir les frais engagés, pour une promotion, ou pour un investissement commercial comme un nouveau rayon. Le piège à éviter : une clé de répartition arbitraire, qui rend un produit rentable ou déficitaire sur le papier seulement.
Comment le point mort influence-t-il une décision de promotion ?
Il donne le volume supplémentaire nécessaire pour compenser la remise. Une baisse de prix réduit la marge unitaire : le calcul indique combien d'unités en plus il faut vendre pour retrouver le même résultat. Ce chiffre est souvent bien supérieur à ce que les équipes anticipent, et il suffit parfois à écarter une opération.
Le point mort change-t-il selon le canal de vente ?
Oui, nettement. Les coûts de préparation, de livraison et de retour en ligne diffèrent des coûts de passage en caisse. Une même référence peut être rentable en magasin et déficitaire en ligne au même prix. Calculer un point mort unique pour tous les canaux masque cet écart et conduit à des arbitrages faux.
À retenir
- Point mort = coûts fixes ÷ marge contributive unitaire.
- Il dit si une baisse de prix ou un lancement reste rentable.
- Il se recalcule à chaque changement de prix, de coût ou de mix.
Vous souhaitez connaître votre point mort avant de baisser un prix ?
Booper calcule l'impact d'une variation de prix sur votre seuil de rentabilité, référence par référence.
Parlons de votre rentabilité →Découvrir notre diagnostic prixCes articles peuvent vous intéresser
Le pricing stratégique fixe, pour six à douze mois, le rôle de chaque catégorie, le niveau de prix visé et les règles dans lesquelles les prix du quotidien peuvent bouger. Il ne fixe pas les prix : il fixe ce que chaque prix a le droit de faire.
Une stratégie prix se défait rarement d'un coup : elle s'efface sous l'accumulation de décisions tactiques et sous une liste de produits d'image qui grossit sans fin. Poser la frontière entre stratégique, tactique et opérationnel compte plus que la sophistication des calculs.
Un calcul produit un prix, une simulation dit ce que ce prix va provoquer sur le volume, les références voisines, le stock et la marge de la catégorie. Automatiser le calcul ne suffit pas : c'est la projection de l'effet, scénario par scénario, qui change la décision.
Une simulation se lit en effet prix et effet volume, en version prudente, équilibrée et agressive, puis se confronte au réalisé. Sa valeur tient surtout aux mauvais scénarios qu'elle écarte avant le terrain.