
Blog Pricing & IA : analyses et stratégies retail
Le journal du pricing

Les circuits spécialisés pèsent 30 % de la distribution bio mais portent l'essentiel de la croissance, et même les acheteurs réguliers de bio font surtout leurs courses en grande surface. Le bon comparateur est le circuit que le client fréquente dans la même semaine.
Deux prix bio relevés dans deux circuits portent rarement sur le même produit : il faut les ramener à équivalence de format, de marque, de label et d'origine. C'est un travail de matching, qui ne couvre pas les marchés et la vente directe sans relevés terrain.

Le prix reste le premier frein au bio, mais la perception se forme sur quelques produits repères et sur l'écart cumulé du panier. L'écart réel est très dispersé : en juin 2026, de +8 % sur la banane à +114 % sur l'abricot.
Une baisse de prix bio ne paie que sur un repère que le client compare, dont la réaction au prix est mesurée, avec une marge qui le permet. Elle doit aussi se voir et durer : diluée sur tout le rayon, elle coûte sans rien changer.

Le marché bio est revenu à la croissance en 2025, mais le prix reste le premier frein cité. Le client ne juge pas le rayon bio sur une moyenne : il retient l'écart sur quelques dizaines de références qu'il compare, et le généralise.
Le bio se price donc par rôles, avec un effort concentré sur ces références et une marge assumée ailleurs, et par zone de chalandise plutôt qu'avec une grille nationale unique. Les écarts locaux restent bornés par des règles centrales.

La plupart des projets de pricing démarrent par l'import de fichiers que l'entreprise exporte déjà, pas par une intégration API. Trois niveaux existent (fichiers, connecteur planifié, API temps réel), et l'absence de connecteur ne justifie jamais de reporter le projet.
La fraîcheur utile d'une donnée se règle sur le rythme de décision : pour des prix revus chaque semaine, un import hebdomadaire vaut une API. Le vrai risque d'un démarrage par fichiers est la dérive silencieuse des formats, d'où des chargements contrôlés.

Le panier moyen et la fréquence d'achat affinent un rang tarifaire, mais ne sont pas un prérequis. Le prix de vente, le prix d'achat et le volume vendu par référence suffisent à poser une grille, et les premières incohérences de rang se voient dans le catalogue, sans aucune donnée de ticket.
Quand la donnée est maigre, on pilote le rang d'une famille plutôt que le prix de chaque référence, on lit sa position prix pondérée par les volumes, et on différencie les rangs par canal. La grille s'enrichit ensuite au rythme des données, sans repartir de zéro.

Avant de changer d'outil de pricing, il faut établir pourquoi le premier n'a pas été adopté : la plupart des causes tiennent à la conduite du projet et suivront l'entreprise dans le nouvel outil. Les traces d'usage de l'ancien outil sont la meilleure source de ce diagnostic.
Les données se reprennent, les règles se relisent : les recopier en bloc importe les contournements du premier projet. Faire tourner les deux outils en parallèle sur un cycle de prix vaut mieux qu'un long cahier des charges.

Un écart de prix entre magasin, drive, site et marketplace n'est pas une faute en soi : la cohérence tarifaire n'impose pas l'uniformité. Il devient un problème quand personne ne peut expliquer pourquoi il existe, ni qui l'a décidé.
Pour une enseigne multi-format, la bonne architecture est une politique commune déclinée en grilles ciblées, là où le coût ou l'usage du canal le justifie. En grande distribution alimentaire, la parité entre magasin et drive reste la règle et sert de ligne de défense de l'image prix.
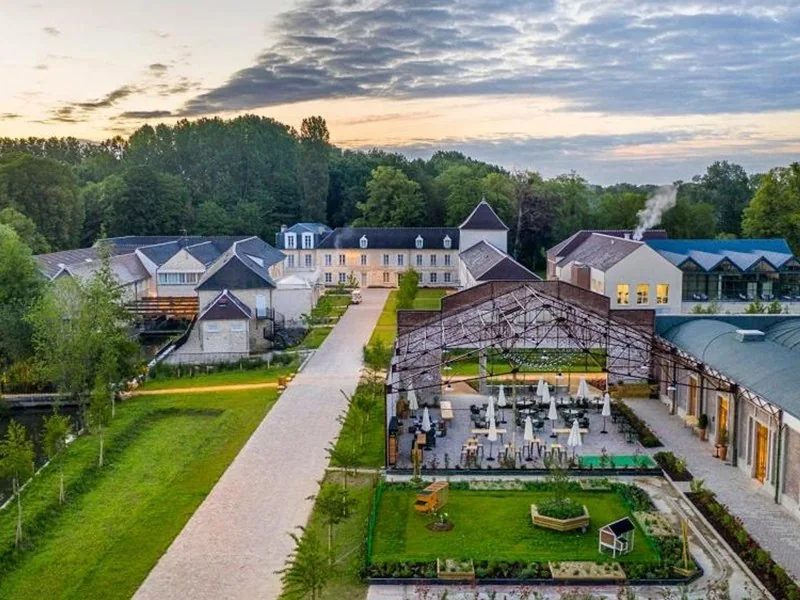
Booper participe pour la deuxième fois au Spot, le séminaire de rentrée du Retail, à Chantilly les 1er et 2 octobre 2026. Nous y animerons une conférence : « IA & expertises métiers : le nouveau combo gagnant du retail », avec Ines Amor, docteure en IA et data science, et Hugues Lafitte, plus de 10 ans d'expérience dans le pricing retail.

Booper participe au NRF 2026 : Retail's Big Show Europe, à Paris Expo Porte de Versailles, du 15 au 17 septembre. Retrouvez l'équipe au stand I027 (Hall 6) pour échanger sur le pricing piloté par l'IA et les règles métier, entre marge, image‑prix et pouvoir d'achat.
En France, un prix de vente conseillé (PDSF) n'engage jamais le distributeur : il reste libre de vendre plus cher ou moins cher, la seule limite basse étant la revente à perte. Ce que la loi interdit, c'est d'imposer un prix de revente minimum, directement ou par des moyens détournés, et le distributeur qui accepte un tel système peut être sanctionné lui aussi.
Le PDSF reflète la marge pensée par le fabricant pour tout son réseau, pas le rôle de la référence dans votre rayon. Le reprendre peut se justifier sur les produits que le client compare ; ailleurs, c'est une décision de marge à prendre catégorie par catégorie, plutôt qu'un réglage hérité.
Une baisse de prix se paie sur toutes les ventes déjà acquises, pas seulement sur les ventes gagnées. Le volume supplémentaire doit compenser cette remise accordée à tous, et le seuil à atteindre monte d'autant plus vite que le taux de marque est faible.
Baisser coûte structurellement plus cher que monter : à 25 % de taux de marque, une baisse de 10 % exige une élasticité de 6,7 quand une hausse de 10 % en tolère 2,9. La plupart des baisses se justifient donc par l'image prix ou le stock, et doivent être chiffrées comme un investissement.
En grande distribution, la rentabilité d'un produit ne se lit pas entièrement sur son prix de vente. Une part se joue en rayon (la marge avant), une autre se négocie avec le fournisseur, hors ticket de caisse (la marge arrière).
Loin d'avoir disparu, la marge arrière se déplace vers les services et les centrales internationales. Piloter l'une sans l'autre, c'est souvent sous-estimer, ou surestimer, la rentabilité réelle d'une référence.
La marge, le taux de marque et le taux de marge ne mesurent pas la même chose, et les confondre fausse tous les arbitrages de prix qui en découlent.
Une fois les formules posées, l'enjeu devient opérationnel : suivre une marge qui bouge chaque semaine, référence par référence, et donner à chaque catégorie son propre objectif plutôt qu'un taux unique recalculé une fois par trimestre.

Quand les ventes stagnent, le prix est accusé en premier parce que c'est l'explication la plus simple. Le problème est souvent ailleurs : une valeur mal expliquée au client, ou une comparaison concurrentielle faussée par un relevé ancien ou un mauvais matching produit.
Les prix bougent vite : en France, 5,5 % des prix alimentaires en ligne changent chaque semaine selon la Banque de France. Vérifier la comparaison avant de toucher au prix évite de sacrifier de la marge sur un écart qui n'existe que dans le fichier.

La gouvernance des prix fixe qui propose, qui valide et qui arbitre selon l'enjeu. Une décision prise par une seule fonction optimise une seule dimension, et le problème vient d'abord de l'information qui ne circule pas entre achats, category management et pricing.
Il faut partager la vue, pas la décision : chaque prix garde un propriétaire, mais tous travaillent sur les mêmes coûts et les mêmes simulations. La plupart des prix suivent des règles validées une fois ; seules les décisions qui engagent l'enseigne remontent au comité et à la direction.